SRI aclara la aplicación del IVA a la leche descremada y a diferentes tipos de pan
Puntos clave
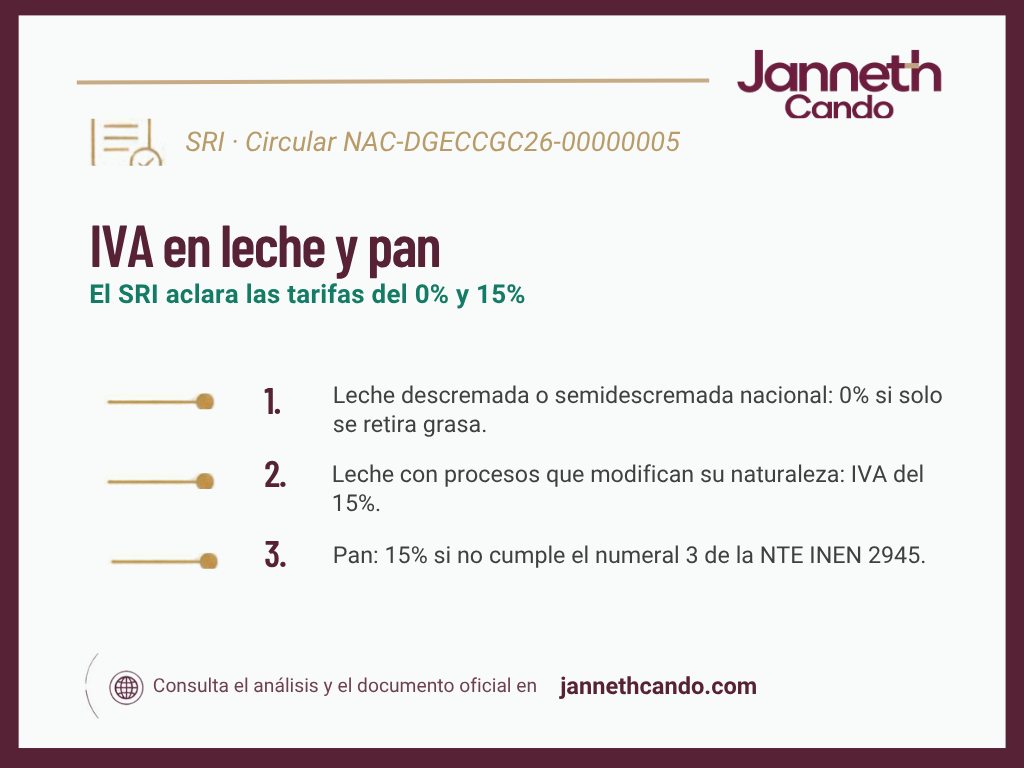
El SRI aclara que la leche descremada y semidescremada de producción nacional mantiene la tarifa 0% de IVA cuando únicamente ha sido sometida a un proceso físico de separación de la grasa láctea.
Sin embargo, cuando se incorporan procesos adicionales que modifican su naturaleza, como la inclusión de aditivos, enzimas, saborizantes o frutas, corresponde aplicar la tarifa vigente del 15%.
La nueva circular establece que los panes que no cumplan las definiciones o requisitos previstos en el numeral 3 de la Norma Técnica Ecuatoriana NTE INEN 2945 se encuentran gravados con el 15% de IVA.
Este pronunciamiento amplía la referencia de la circular anterior, que se limitaba al numeral 3.1 de dicha norma.
La NTE INEN 2945 contempla diferentes categorías de pan: pan común, pan especial, pan integral y pan integral especial.
En consecuencia, la denominación comercial o la incorporación de ingredientes adicionales no determinan, por sí solas, la tarifa tributaria. Es necesario considerar las características técnicas del producto y su correspondencia con la normativa aplicable.
Los productores, importadores y comercializadores deben revisar las características y fichas técnicas de sus productos para identificar la tarifa del IVA que corresponde aplicar.
Es especialmente importante que las empresas que comercializan diferentes variedades de leche o pan mantengan documentación suficiente que respalde su clasificación tributaria.
La correcta determinación de la tarifa permite reducir riesgos de diferencias tributarias, intereses y sanciones en eventuales procesos de control de la Administración Tributaria.
Documento de respaldo
Circular NAC-DGECCGC26-00000005
Base normativa: Artículo 55, numerales 1, 2 y 3, de la Ley de Régimen Tributario Interno; Circulares NAC-DGECCGC26-00000002 y NAC-DGECCGC26-00000005; y Norma Técnica Ecuatoriana NTE INEN 2945.
Fuente: Servicio de Rentas Internas, Circular NAC-DGECCGC26-00000005, publicada en el Cuarto Suplemento del Registro Oficial N.º 258, del 6 de abril de 2026.
Nota de descargo de responsabilidad
La información publicada en este sitio web tiene fines exclusivamente informativos y de divulgación profesional. No constituye asesoría tributaria, contable o jurídica individualizada ni sustituye la consulta de las disposiciones legales y reglamentarias vigentes. La aplicación de la normativa debe evaluarse considerando las circunstancias particulares de cada contribuyente. Se recomienda consultar las fuentes oficiales y obtener asesoramiento profesional antes de adoptar decisiones basadas en esta información.