Precios de transferencia: el SRI aclara que Ecuador no ha adoptado el Importe B de la OCDE
Puntos clave
El Importe B es una metodología desarrollada por la OCDE para simplificar la aplicación del principio de plena competencia en determinadas operaciones de comercialización y distribución realizadas entre empresas relacionadas.
Este enfoque busca facilitar la determinación de márgenes de rentabilidad mediante criterios estandarizados, reduciendo la complejidad de los análisis de precios de transferencia.
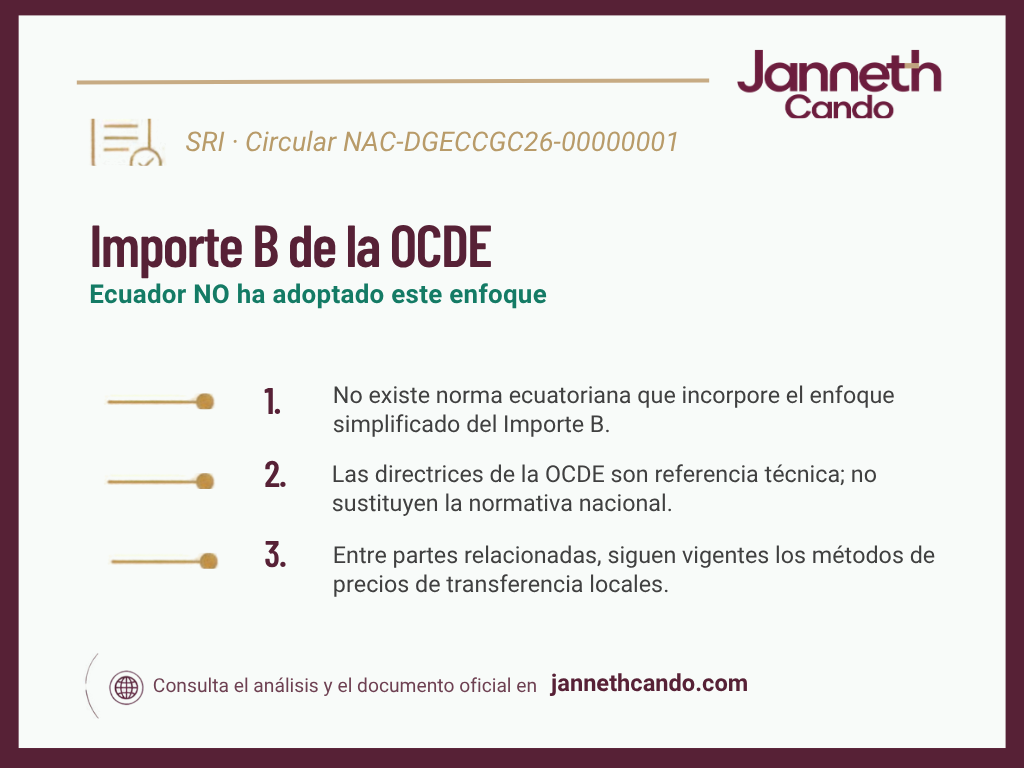
La Administración Tributaria señala que, aunque las directrices de la OCDE constituyen una referencia técnica reconocida por la normativa ecuatoriana, su aplicación debe ajustarse a la legislación nacional.
En este sentido, el SRI precisa que no se ha emitido una disposición normativa que incorpore el Importe B al régimen tributario ecuatoriano.
Por tanto, las empresas no pueden utilizar este enfoque como una metodología simplificada autónoma para justificar sus operaciones con partes relacionadas.
Las empresas que realicen operaciones de comercialización o distribución con partes relacionadas deberán continuar aplicando los métodos previstos en la Ley de Régimen Tributario Interno, su Reglamento y las resoluciones emitidas por el SRI.
Es importante que los estudios de precios de transferencia mantengan un adecuado análisis de comparabilidad, selección metodológica y respaldo documental de las operaciones realizadas.
La aplicación de estándares internacionales debe evaluarse considerando su incorporación y compatibilidad con el ordenamiento tributario ecuatoriano.
Documento de respaldo
Circular NAC-DGECCGC26-00000001
Base normativa: Ley de Régimen Tributario Interno; artículos 85, 86 y 89 de su Reglamento; resoluciones NAC-DGERCGC16-00000531, NAC-DGERCGC16-00000532 y NAC-DGERCGC15-00000455.
Fuente: Servicio de Rentas Internas, Circular NAC-DGECCGC26-00000001, publicada en el Tercer Suplemento del Registro Oficial N.º 252, del 26 de marzo de 2026.
Nota de descargo de responsabilidad
La información publicada en este sitio web tiene fines exclusivamente informativos y de divulgación profesional. No constituye asesoría tributaria, contable o jurídica individualizada ni sustituye la consulta de las disposiciones legales y reglamentarias vigentes. La aplicación de la normativa debe evaluarse considerando las circunstancias particulares de cada contribuyente. Se recomienda consultar las fuentes oficiales y obtener asesoramiento profesional antes de adoptar decisiones basadas en esta información.