Bajas de inventarios: el SRI deja sin aplicación el plazo del 31 de diciembre establecido en 2014
Puntos clave
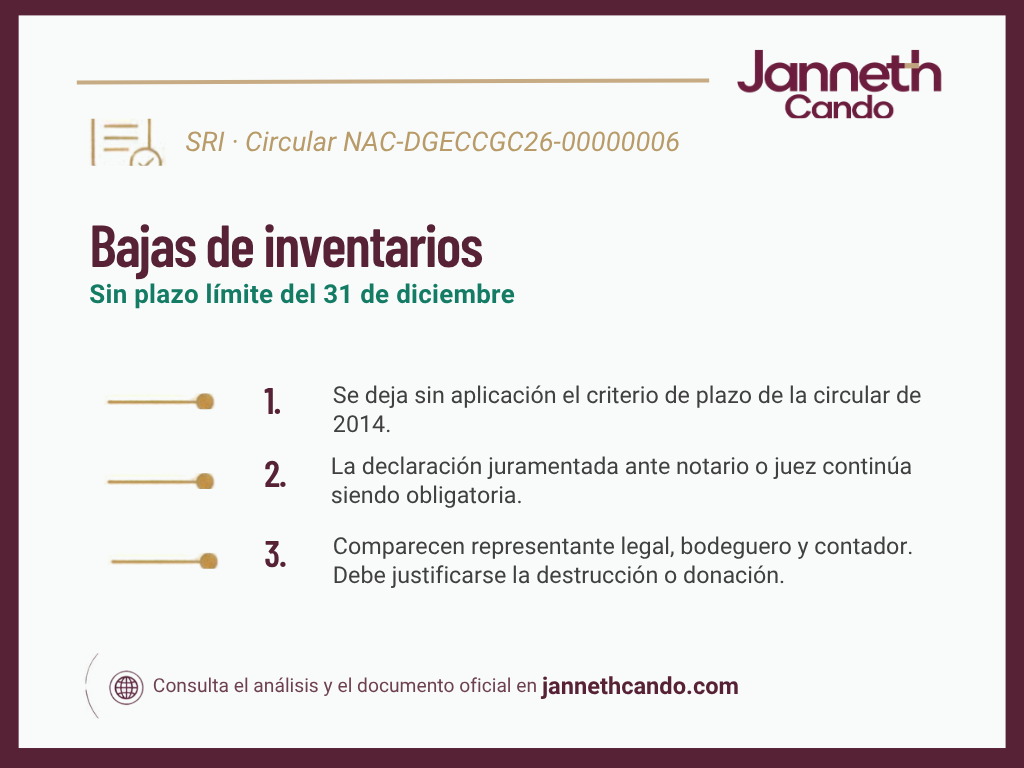
- Mediante la Circular NAC-DGECCGC26-00000006, el Servicio de Rentas Internas dejó sin aplicación el criterio contenido en la Circular NAC-DGECCGC14-00004, que establecía como fecha límite el 31 de diciembre del ejercicio fiscal para realizar las declaraciones juramentadas que justifican las pérdidas por bajas de inventarios.
-
¿Qué cambia?
La circular de 2014 exigía que las declaraciones juramentadas se realizaran hasta el 31 de diciembre del año en que se produjo la baja.
Con el nuevo pronunciamiento, el SRI se remite directamente al artículo 28, numeral 8, literal b), del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno, disposición que no establece una fecha límite específica para otorgar dichas declaraciones.
-
¿Qué requisitos se mantienen?
Para efectos de la deducibilidad de las pérdidas por bajas de inventarios en el Impuesto a la Renta, continúa siendo necesaria una declaración juramentada ante notario o juez, realizada por el representante legal, el bodeguero y el contador.
La declaración deberá establecer la destrucción o donación de los inventarios, observando las condiciones previstas en el Reglamento.
-
¿Qué deben considerar los contribuyentes?
La eliminación del criterio de 2014 no significa que las bajas de inventarios puedan justificarse sin documentación.
Las empresas deben conservar evidencia suficiente que permita demostrar la existencia de la pérdida, la efectiva baja de los inventarios y el cumplimiento de los requisitos establecidos en la normativa tributaria.
La recomendación es mantener procedimientos documentados de control de inventarios y formalizar oportunamente las declaraciones juramentadas, a fin de reducir contingencias frente a posibles procesos de control del SRI.
Documento de respaldo
Circular NAC-DGECCGC26-00000006
Fuente: Servicio de Rentas Internas, Circular NAC-DGECCGC26-00000006. Tercer Suplemento del Registro Oficial N.º 372, del 18 de septiembre de 2026.
Nota de descargo de responsabilidad
La información publicada en este sitio web tiene fines exclusivamente informativos y de divulgación profesional. No constituye asesoría tributaria, contable o jurídica individualizada ni sustituye la consulta de las disposiciones legales y reglamentarias vigentes. La aplicación de la normativa debe evaluarse considerando las circunstancias particulares de cada contribuyente. Se recomienda consultar las fuentes oficiales y obtener asesoramiento profesional antes de adoptar decisiones basadas en esta información.